
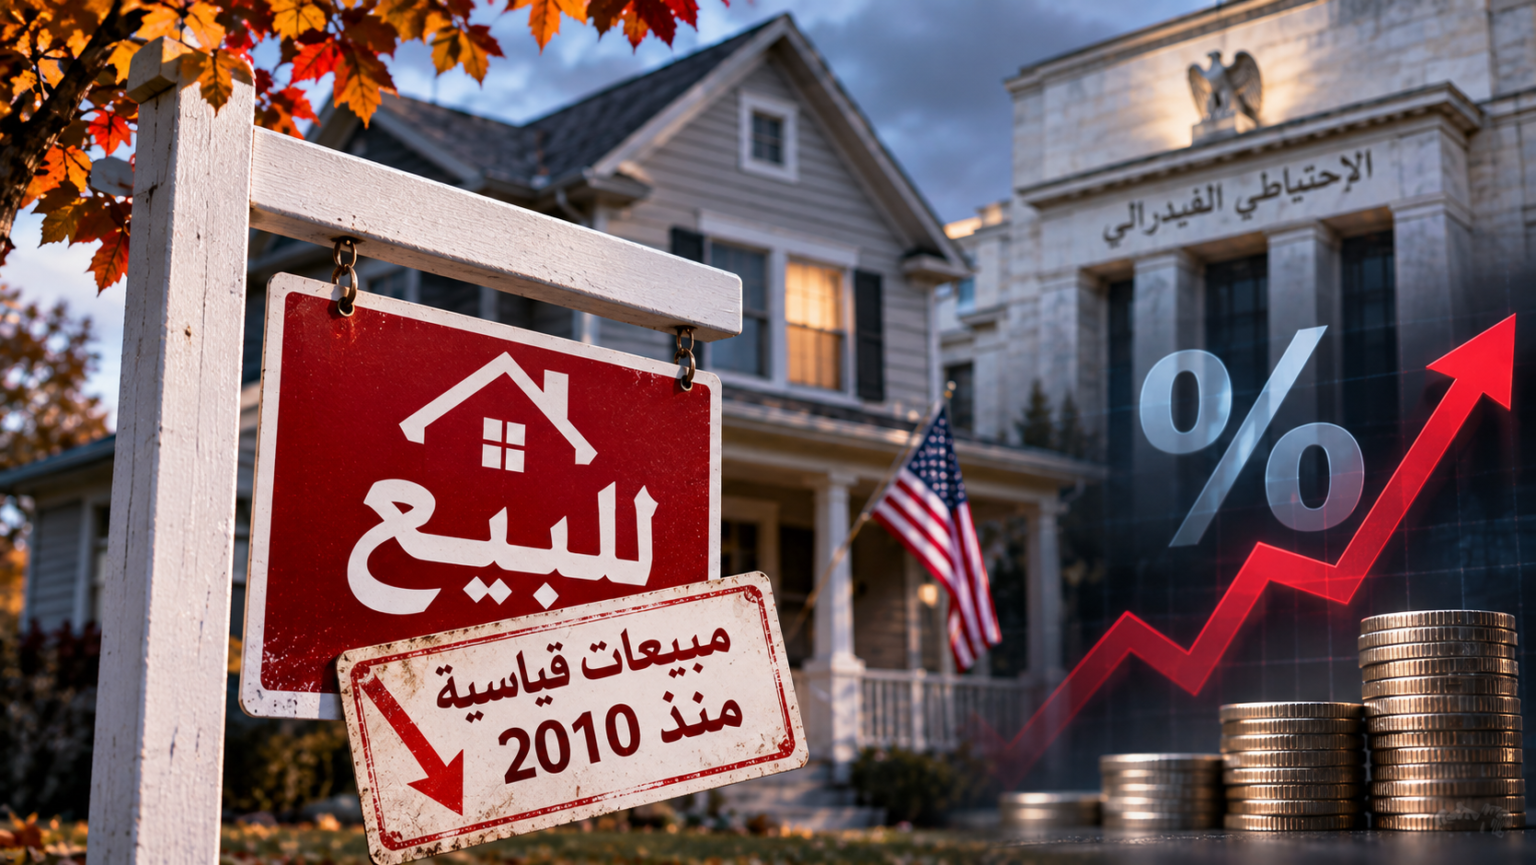
لم يتوقع جويل بيرنر، كبير الاقتصاديين في موقع Realtor.com، أن يكون شهر أكتوبر بهذا السوء. وقال لإذاعة NPR بعد صدور الأرقام هذا الأسبوع: «كانت لكمة في المعدة. توقعنا شهرًا ضعيفًا، لا أضعف شهر منذ 2010». فبحسب الرابطة الوطنية للوسطاء العقاريين، هبطت مبيعات المنازل الأميركية القائمة إلى معدل سنوي قدره 3.75 مليون وحدة، بتراجع 8.8% عن أكتوبر من العام الماضي، وهو أدنى مستوى تسجله السوق منذ ستة عشر عامًا.
كانت سوق الإسكان الأميركية عالقة في حالة ركود طوال أكثر من أربع سنوات، ويبدو أنها خرجت منها الآن في الاتجاه الخاطئ، كما وصفتها NPR. ولهذا الرقم أهمية تتجاوز قطاع العقار. فهو أوضح دليل حتى الآن على أن دورة التشديد التي استأنفها مجلس الاحتياطي الفيدرالي في سبتمبر بدأت تؤثر في الاقتصاد الحقيقي، والبنك يستعد لاجتماع قد ينتهي برفع جديد للفائدة.
والفكرة التي تكشفها أرقام أكتوبر أن الفائدة المرتفعة لا تخفض أسعار المنازل الأميركية بالسرعة التي تفترضها النظرية، بل توقف حركة البيع والشراء. فالأسعار باقية في مستوياتها المرتفعة، بينما يتوقف البيع والشراء. والفرق بين الحالتين كبير بالنسبة إلى الأسر، وبالنسبة إلى بنك مركزي يعوّل على الإسكان قناةً رئيسية لتهدئة التضخم.
فائدة الرهن العقاري عند 7.4% تبعد المشترين
السبب المباشر للتراجع واضح. ففي أكتوبر ارتفع متوسط فائدة الرهن العقاري الثابتة لثلاثين عامًا إلى 7.40%، وهو أعلى مستوى منذ 2023، وفق ما نقلته NPR. وتراجعت الفائدة قليلًا منذ ذلك الحين، لكنها لا تزال أعلى بكثير مما كانت عليه قبل عام.
وكانت صحيفة واشنطن بوست قد وصفت ما يحدث بأنه أسوأ ركود في سوق الإسكان منذ تداعيات الأزمة المالية الكبرى. وقالت إن الفائدة تجاوزت 7% بينما بقيت أسعار المنازل مرتفعة بإصرار، فارتفع القسط الشهري المعتاد للمشتري وابتعد كثيرون عن السوق.
والمقارنة مع 2010 لها دلالتها. ففي ذلك العام كانت السوق تخرج من انهيار ائتماني، وكانت موجات حبس الرهون تدفع الأسعار نحو الانخفاض. أما اليوم فلا يوجد بيع اضطراري ولا انهيار في الأسعار. هناك فقط سوق لا يتحرك فيها أحد.
أصحاب القروض الرخيصة يحتفظون بمنازلهم
والطرف الآخر من الصفقة هو ما يفسر بقاء الأسعار مرتفعة. فبحسب واشنطن بوست، يتردد البائعون المحتملون في عرض منازلهم لأنهم لا يريدون التخلي عن قروضهم ذات الفائدة المنخفضة، ولذلك لا يجدون ما يدفعهم إلى خفض الأسعار بما يكفي لاجتذاب المشترين.
وهذه هي الظاهرة التي يسميها الاقتصاديون «أثر الإغلاق». فالأسرة التي حصلت على قرض بفائدة متدنية قبل سنوات وتريد الانتقال إلى منزل آخر عليها أن تقترض من جديد بفائدة تتجاوز 7%. وفي هذه الحالة يكون بقاؤها في منزلها أرخص في الغالب من الانتقال.
والنتيجة، بحسب قراءتنا، سوق يتراجع فيها العرض والطلب معًا. ويصعب أن ينخفض السعر عندما يقل عدد البائعين بالقدر نفسه الذي يقل به عدد المشترين. ولذلك يصبح انخفاض عدد الصفقات المؤشر الوحيد الواضح على الضغط، ويتأثر به الوسطاء وشركات الرهن العقاري وشركات النقل والأثاث وتجديد المنازل، وكلها تعتمد على انتقال الأسر من منزل إلى آخر.
الفيدرالي يحقق ما يريده على حساب سوق الإسكان
هناك من يرى أن هذا هو المطلوب. فقد رفع الاحتياطي الفيدرالي سعر الفائدة القياسي في سبتمبر لرفع كلفة الاقتراض، ومنها القروض العقارية. وكما أوضحت NPR، فإن انخفاض مبيعات المنازل وغيرها من المشتريات يعني نشاطًا اقتصاديًا أقل، وهذا بالتحديد ما يسعى إليه البنك المركزي لخفض التضخم.
وهذه الحجة لها وزن. فالتضخم لا يزال يقلق صانعي السياسة النقدية، وقد جاءت بيانات التضخم الأميركي لشهر أكتوبر لتقرّب الفيدرالي من رفع آخر في ديسمبر. ومن منظور البنك، فإن تباطؤ الإسكان دليل على أن السياسة النقدية تعمل كما ينبغي.
لكن في هذه الحجة ثغرة. فالإسكان يؤثر في التضخم أساسًا من خلال كلفة السكن، أي الأسعار والإيجارات، لا من خلال عدد الصفقات. وإذا كان أثر الإغلاق يُبقي الأسعار مرتفعة رغم تراجع المبيعات، فقد يتحمل الاقتصاد خسارة النشاط في هذا القطاع دون أن يحصل على انخفاض موازٍ في كلفة السكن. وفي هذه الحالة يتحمل المشترون الجدد، ومعظمهم من الأسر الشابة، العبء الأكبر من التشديد، بينما يبقى أصحاب القروض القديمة في مأمن نسبي.
وتواجه واشنطن هذا الضغط في وقت تتحرك فيه أيضًا أرقام الدين العام، إذ بلغ عجز الموازنة الأميركية 404 مليارات دولار في أكتوبر وحده. والعجز الكبير يضغط على عوائد السندات الطويلة التي تُسعَّر على أساسها فائدة الرهن العقاري الثابتة لثلاثين عامًا، ولذلك لا يتحكم الفيدرالي وحده في كلفة القرض العقاري.
ديسمبر قد يزيد تجميد سوق الإسكان
ولا يقتصر أثر هذه الأرقام على الولايات المتحدة. فالفيدرالي ليس البنك المركزي الوحيد الذي يدرس التشديد، إذ لمّح البنك المركزي الأوروبي بدوره إلى رفع الفائدة في ديسمبر. كما أن البنوك المركزية في الدول التي تربط عملاتها بالدولار، ومنها معظم دول الخليج، تتبع قرارات الفيدرالي عادةً، فتصل كلفة الاقتراض الأعلى إلى أسواق التمويل العقاري في المنطقة أيضًا.
ويعقد الفيدرالي اجتماعه الأخير لهذا العام يومي 8 و9 ديسمبر. فإذا رفع الفائدة مجددًا، يُرجح أن ترتفع فائدة الرهن العقاري من جديد بعد التراجع الطفيف الذي شهدته منذ ذروة أكتوبر، وأن تتعمق الفجوة بين أصحاب القروض القديمة والمشترين الجدد. وإذا أبقاها دون تغيير، فسيقرأ السوق ذلك على أنه اعتراف بأن الإسكان تحمّل ما يكفي من التشديد.
وقبل ذلك يترقب الوسطاء موسم الشتاء، وهو تقليديًا الأضعف في سوق المنازل الأميركية. وقد بدأ هذا الموسم من أدنى نقطة منذ 2010، فيما لا يجد بيرنر وزملاؤه حتى الآن مؤشرًا على أن البائعين مستعدون لخفض أسعارهم.